
La publication de la directive Omnibus a été accueillie par de nombreux dirigeants comme une bonne nouvelle : moins d’obligations, moins de charge administrative. Mais cette conclusion rapide est risquée : arrêter tout suivi extra-financier dès maintenant c’est s’exposer à un impact majeur sur leur compétitivité.
Quels sont les nouveaux seuils CSRD 2026 ?
La directive Omnibus, publiée au Journal officiel de l’Union européenne le 26 février 2026 et entrée en vigueur le 18 mars 2026, modifie profondément les critères d’assujettissement à la CSRD. Avant ce texte, une entreprise entrait dans le périmètre dès qu’elle dépassait deux des trois seuils suivants : 250 salariés, 40 millions d’euros de chiffre d’affaires net, ou 20 millions d’euros de bilan.
Avec l’Omnibus, la logique change. Au lieu de 3 critères, seuls deux sont gardés et ils deviennent cumulatifs, et non plus alternatifs : une entreprise n’est concernée que si elle dépasse simultanément 1 000 salariés et 450 millions d’euros de chiffre d’affaires net.
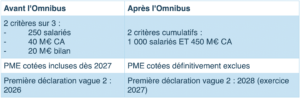
Cette réforme réduit d’environ 80% le nombre d’entreprises concernées au niveau européen, selon les premières estimations disponibles. La transposition en droit français est attendue au plus tard le 19 mars 2027.
Qui est encore concerné par la CSRD après la directive Omnibus ?
La réponse tient en une phrase : très peu d’ETI françaises restent directement assujetties. Les entreprises qui franchissaient un seul des trois anciens seuils sortent désormais du champ obligatoire dans la grande majorité des cas.
Trois situations méritent une vigilance particulière :
● Les groupes proches des nouveaux seuils : une entreprise à 900 salariés ou 400 millions d’euros de chiffre d’affaires peut basculer rapidement dans le périmètre.
● Les filiales de groupes non européens : les groupes non européens qui génèrent plus de 450 millions d’euros de CA net généré dans l’UE et possèdent au moins une filiale (ou une succursale) dans l’UE générant plus de 200 millions d’euros restent concernés.
● Les fournisseurs de grands donneurs d’ordre : même hors périmètre obligatoire, ces entreprises sont souvent sollicitées par leurs clients ou fournisseurs soumis à la CSRD pour remplir des questionnaires ESG.
Pourquoi continuer son reporting de durabilité hors CSRD ?
Sortir du périmètre obligatoire ne supprime pas l’importance du suivi des KPIs environnementaux. Beaucoup d’entreprises ont investi temps et argent en vue de leur premier rapport CSRD. Interrompre cette démarche reviendrait à perdre un outil de pilotage financier qui identifie des postes de coûts optimisables, pas seulement une obligation réglementaire.
Données ESRS : un levier d’optimisation financière
Énergie (ESRS E1) : optimiser vos accises électricité et gaz
Le volet climat de la CSRD impose un suivi précis des consommations énergétiques par site et par usage.
Ces mêmes données permettent d’identifier des exonérations ou des taux réduits sur les accises énergie (anciennement TICFE pour l’électricité et TICGN pour le gaz naturel). Une entreprise qui cesse de consolider ces informations perd un levier d’optimisation fiscale qui existait avant même la CSRD, et qui lui survit.
Déchets (ESRS E5) : fiabiliser vos éco-contributions REP
L’aspect économie circulaire touche au suivi des flux de déchets par filière. Cette cartographie sert directement à vérifier et optimiser les éco-contributions dues au titre des filières REP (Responsabilité Élargie du Producteur). Un suivi mal structuré conduit souvent à une contribution mal calculée.
VSME : le référentiel volontaire pour piloter vos données ESG
L’Omnibus ne laisse pas les entreprises sans repère. Il introduit le VSME (Voluntary Sustainability Reporting Standard for SMEs), un référentiel basé sur le volontariat, pensé pour structurer un suivi ESG plus simplement. Il couvre un nombre limité d’indicateurs environnementaux.
Ce reporting permettra notamment aux ETIs de répondre aux demandes des clients et partenaires financiers ainsi que de garder une vision consolidée des données énergie et déchets.
Ce cadre volontaire offre une réponse concrète à la question que se posent aujourd’hui de nombreux DAF : comment continuer à piloter ces données sans mobiliser une équipe dédiée au reporting réglementaire ?
À retenir : sortir de la CSRD ne supprime pas l’enjeu ESG
Sortir du périmètre CSRD change une obligation, pas une réalité économique. Les données énergie et déchets conservent leur pouvoir d’optimisation fiscale et financière, avec ou sans reporting obligatoire. La conformité réglementaire n’a été qu’un déclencheur pour structurer ce suivi et l’abandonner reviendrait à se priver d’un outil de pilotage pertinent.
Pour en savoir plus : LEYTON
Retrouvez également notre publication vidéo, Leyton : Financement de l’innovation 2026, quelles aides pour financer vos projets R&D ?